قدّرت Counterpoint Research في أغسطس الماضي وصول إجمالي شحنات الهواتف الذكية في أوروبا إلى 35 مليون وحدة خلال الفترة من أبريل إلى يونيو، أي الربع الثاني من العام.
وكشفت البيانات التفصيلية لاحقًا عن اختلاف واضح بين أداء مبيعات الهواتف عبر متاجر التجزئة والقنوات التابعة لشركات الاتصالات.
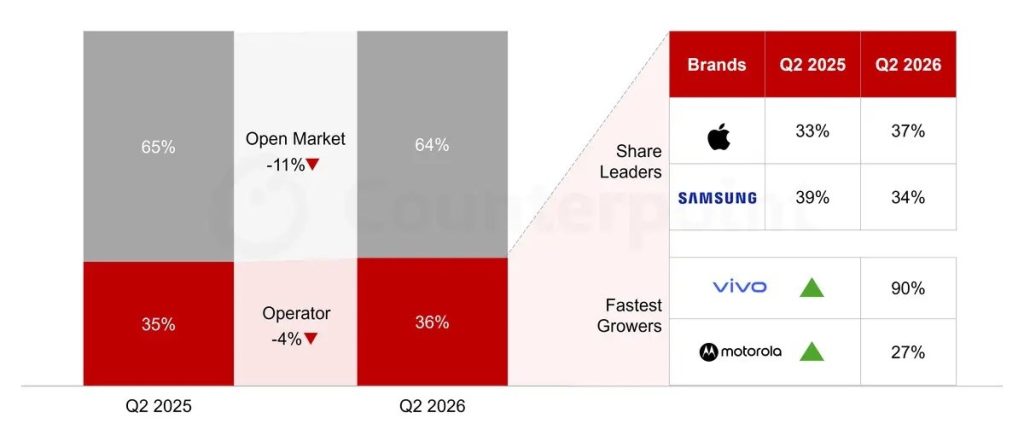
وتراجعت شحنات الهواتف عبر سوق التجزئة المفتوح بنسبة 11% خلال الربع الثاني مقارنة بالفترة نفسها من عام 2025، بينما انخفضت شحنات شركات الاتصالات بنسبة أقل بلغت 4% فقط.
ويرجع هذا الاختلاف بشكل أساسي إلى طبيعة الأجهزة التي تبيعها كل قناة، إذ تميل شركات الاتصالات إلى بيع الهواتف الأعلى سعرًا مقارنة بمتاجر التجزئة، التي تعتمد بدرجة أكبر على الأجهزة الاقتصادية ومنخفضة التكلفة.
وفي المقابل، أدى استمرار أزمة شرائح الذاكرة إلى تراجع قطاع الهواتف الاقتصادية، ما انعكس بشكل مباشر على شحنات الأجهزة الموجهة للمستخدمين ذوي الميزانيات المحدودة، والتي تعتمد عليها متاجر التجزئة المستقلة بدرجة أكبر.
وساعد هذا التراجع في تغيير حصة قنوات البيع خلال الربع الثاني، بعدما أصبحت شركات الاتصالات أقل تأثرًا بانخفاض الطلب على الهواتف الاقتصادية مقارنة بسوق التجزئة المفتوح.
وعلى مستوى الشركات، تجاوزت أبل سامسونج لتصبح العلامة التجارية الأكثر مبيعًا عبر شركات الاتصالات في أوروبا، بعدما استحوذت على 37% من إجمالي شحنات هذا القطاع. وحلت سامسونج في المركز الثاني بحصة بلغت 33%.
وفي الوقت نفسه، حققت vivo وموتورولا أسرع معدلات نمو بين العلامات التجارية في قناة شركات الاتصالات، لتواصلا تعزيز حضورهما في هذا القطاع.
ويتوقع محللو Counterpoint استمرار تفوق شحنات شركات الاتصالات على سوق التجزئة خلال الفترة المقبلة، مع استمرار تأثير تراجع سوق الهواتف الاقتصادية على أداء القنوات التي تعتمد عليها بشكل أكبر.
عدد المصادر التي تم تحليلها: 6
المصدر الرئيسي : التقنية بلا حدود Sultan Alqahtani
معرف النشر: TECH-071026-621