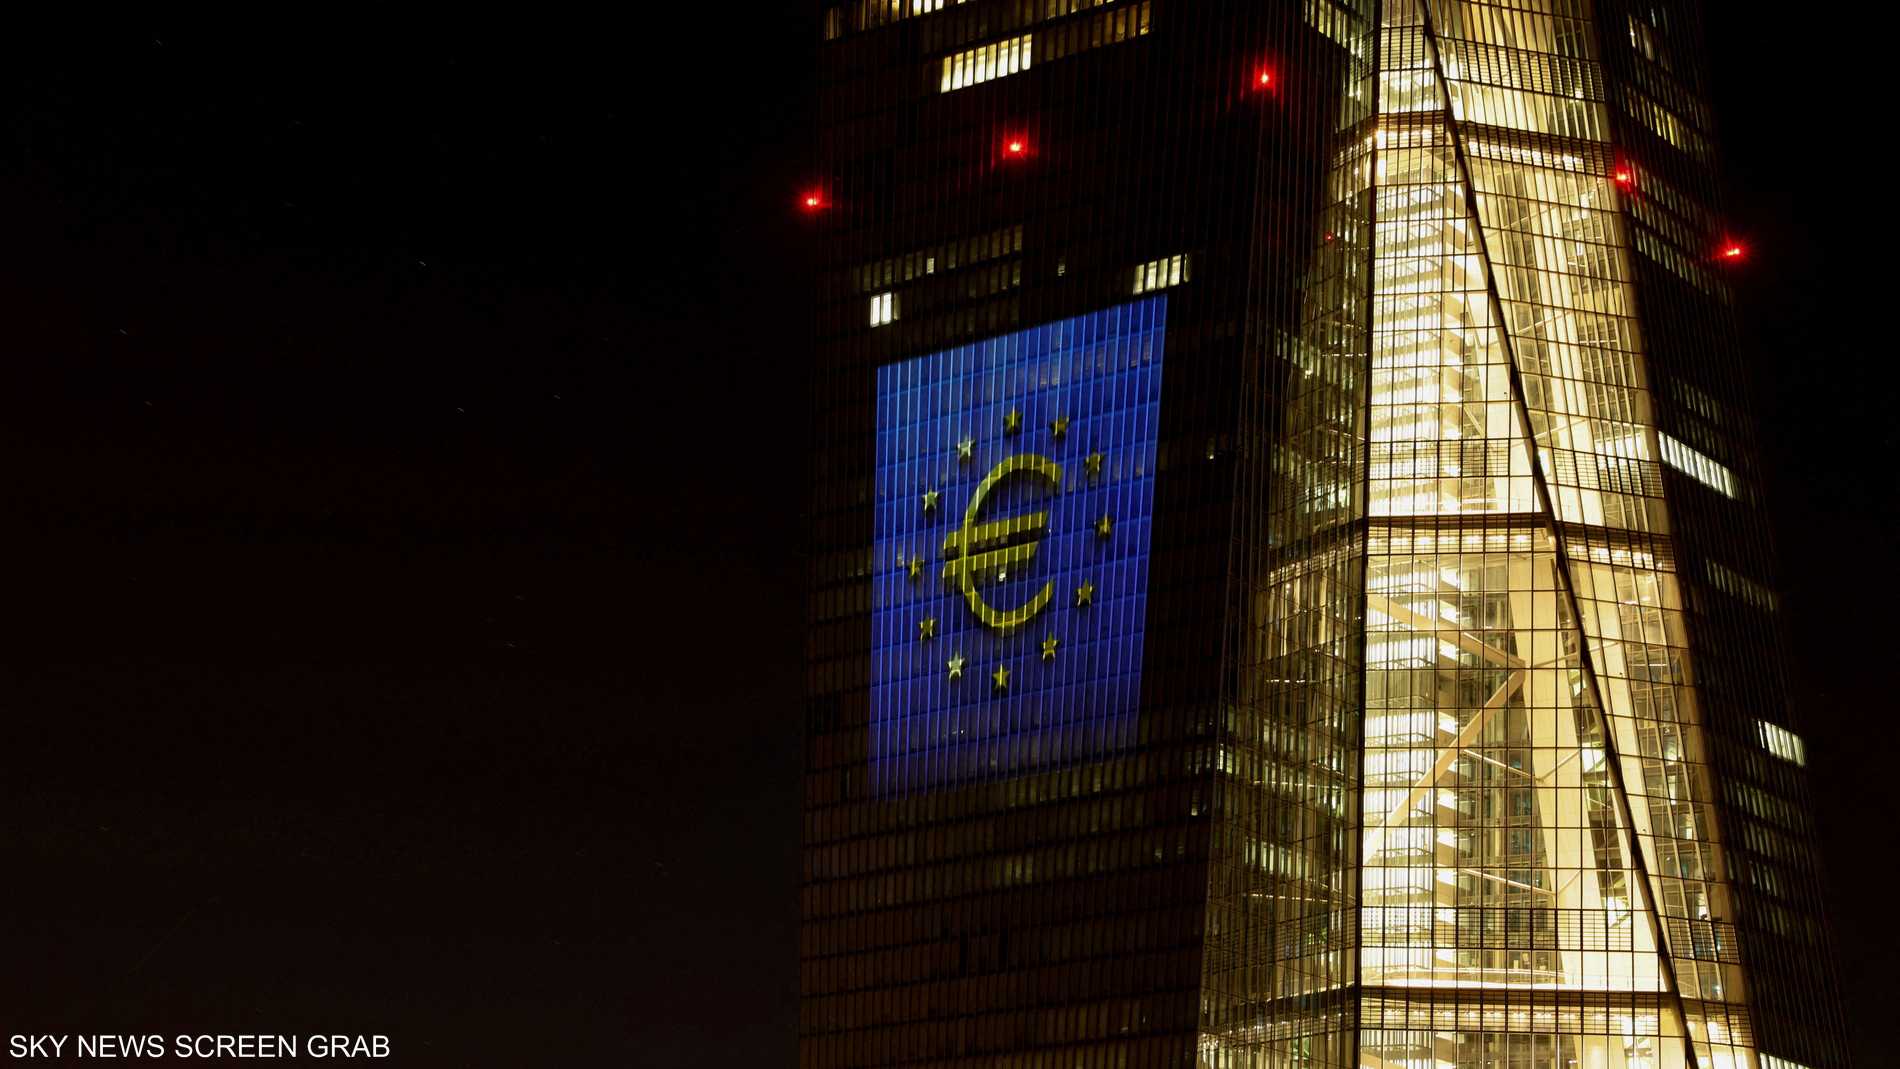
أثار التراجع المفاجئ في أسعار السندات الفرنسية ذكريات أزمة الديون السيادية التي اجتاحت أوروبا بين عامي 2009 و2015، وسط تزايد التساؤلات عن ما إذا كان البنك المركزي الأوروبي سيتدخل لاحتواء الاضطرابات ومنع امتدادها إلى أسواق أخرى في منطقة اليورو، بحسب تقرير لوكالة بلومبرغ نيوز.
تسجل فرنسا واحدة من أكبر عجوزات الموازنة في منطقة اليورو، فيما ارتفع العائد الإضافي الذي يطلبه المستثمرون للاحتفاظ بالسندات الفرنسية لأجل 10 سنوات، مقارنة بالسندات الألمانية المماثلة، مؤخراً إلى أعلى مستوياته منذ عام 2011. كما تعرضت سندات دول أخرى مثقلة بالديون، مثل إيطاليا واليونان وبلجيكا، لضغوط متزايدة، ما أثار مخاوف من انتقال العدوى المالية بين الدول.
يمتلك البنك المركزي الأوروبي آليتين لشراء السندات، وتحظى أداة حماية انتقال السياسة النقدية (TPI)، الأحدث والأكثر مرونة، باهتمام خاص. استُحدثت هذه الأداة عام 2022 بهدف “مواجهة التحركات غير المبررة وغير المنظمة في الأسواق”. لكن صانعي السياسة النقدية، بمن فيهم رئيسة البنك كريستين لاغارد ومحافظ بنك فرنسا إيمانويل مولان، يرون حالياً أن الوضع لا يستدعي التدخل.
لم تتمكن فرنسا من تقليص عجوزاتها بالسرعة الكافية بعد أزمة 2009، ثم اضطرت للاقتتراض أكثر خلال جائحة كورونا، وساهم التضخم المرتفع في زيادة تكلفة خدمة الديون. سقطت حكومات فرنسية متعاقبة بعد إخفاقها في تمرير موازنات تقشفية، وأصبحت تكلفة الاقتراض الفرنسية أعلى من الإيطالية. الموازنة المقترحة لعام 2027 تتوافق عموماً مع قواعد الاتحاد الأوروبي، لكن احتمال انهيار الحكومة مجدداً يهدد بتحقيق أهداف خفض العجز. كما تزيد انتخابات الرئاسة في أبريل من حالة عدم اليقين.
تعمل أداة TPI على التدخل مؤقتاً بشراء سندات دولة تتعرض لبيع حاد، عبر خلق نقود جديدة لدعم أسعارها، من دون سقف إنفاق محدد، ما يمنح البنك مرونة لكن يترك جانباً من الغموض. لم تُفعل الأداة أثناء اضطرابات 2022، ومن المرجح أن يحاول صانعو السياسة تهدئة الأسواق أولاً عبر التصريحات وحث الدولة المعنية على إصلاح أوضاعها المالية.
تواجه هذه الأداة قيوداً: قد تضخ سيولة إضافية في اقتصاد يعاني تضخماً أعلى من هدف البنك البالغ 2 بالمئة، كما أن التدخل لا ينبغي أن يبدو إنقاذاً لحكومات غير منضبطة مالياً. لذلك سيشترط البنك التزام الدولة بالإطار المالي للاتحاد الأوروبي وقابلية دينها للاستدامة قبل الشراء.
تُعد فرنسا حالة معقدة لأن اضطراباتها جزئياً مرتبطة بمشكلات داخلية، لذا يرى مسؤولون فرنسيون أن مستوى التوتر لا يستدعي تدخلاً. قال إيمانويل مولان إن “البنك المركزي الأوروبي ليس معنياً بمعالجة المشكلات المالية للدول”، وأضاف أن الحل يكمن في فرنسا عبر إقرار الموازنة والالتزام بخفض العجز إلى “أقل من 5 بالمئة من الناتج المحلي الإجمالي”. أما برنامج المعاملات النقدية المباشرة (OMT) الذي أنشئ عام 2012 بعدما تعهد ماريو دراغي بـ”كل ما يلزم”، فلم يُستخدم أيضاً.
عدد المصادر التي تم تحليلها: 9
المصدر الرئيسي : Skynews 
معرف النشر: ECON-091026-30