نايسوس فاينانس: الائتمان الخاص في الإمارات يدخل مرحلة نمو جديدة مع تجاوز الفجوة التمويلية في دول مجلس التعاون الخليجي 250 مليار دولار أمريكي
تتوقع نايسوس فاينانس أن يلعب الائتمان الخاص دورًا متزايد الأهمية عبر القطاعات العقارية والتكنولوجيا والمؤسسات الصغيرة والمتوسطة والتعليم والرعاية الصحية والخدمات اللوجستية وغيرها من قطاعات النمو، حيث من المتوقع أن تنمو سوق دول مجلس التعاون الخليجي ومصر بنسبة 15–30 بالمائة سنويًا
دبي، الإمارات العربية المتحدة؛ ينشأ الائتمان الخاص كمصدر تمويل متزايد الأهمية في كافة أنحاء دول مجلس التعاون الخليجي، حيث تسعى الشركات وملاّك الأصول إلى هيكلة رأس مال أكثر مرونة، وتواجه المنطقة فجوة تمويلية تُقدّر بأكثر من 918 مليار درهم إماراتي (250 مليار دولار أمريكي). وبينما تظل العقارات مجالًا مهمًا لتوزيع رأس المال، فإن الفرص تتوسع عبر القطاعات بما في ذلك التكنولوجيا، وإقراض الشركات الصغيرة والمتوسطة، والتعليم، والرعاية الصحية، والخدمات اللوجستية، وسلسلة التوريد، حيث تبحث الشركات عن مصادر بديلة للنمو ورأس مال التوسع.
ومن المتوقع أن تنمو سوق الائتمان الخاص في دول مجلس التعاون الخليجي ومصر بنسبة 15–30 بالمائة سنويًا تقريبًا، لربما تصل إلى ما بين 40.4 مليار درهم إماراتي و73.5 مليار درهم إماراتي (11 مليار دولار أمريكي–20 مليار دولار أمريكي) بحلول نهاية العقد، مما يسلط الضوء على الدور المتنامي للتمويل البديل في جميع أنحاء المنطقة.
ويأتي هذا الزخم في الوقت الذي يواصل فيه السوق العقاري في دولة الإمارات العربية المتحدة التوسع، ويتطلب فيه المطورون بشكل متزايد حلول تمويل تتجاوز الإقراض المصرفي التقليدي، لا سيما للاستحواذات، والتمويل المؤقت، واستكمال المشاريع، وإعادة هيكلة رأس المال.
وحقق القطاع العقاري في دبي أداءً قياسيًا في عام 2025، حيث تجاوز الاستثمار العقاري 680 مليار درهم إماراتي (185.2 مليار دولار أمريكي) عبر أكثر من 258,000 صفقة، مما يوضح الحجم الكبير لرأس المال التدفق إلى القطاع والحاجة المتزايدة لـ حلول تمويل متنوعة.
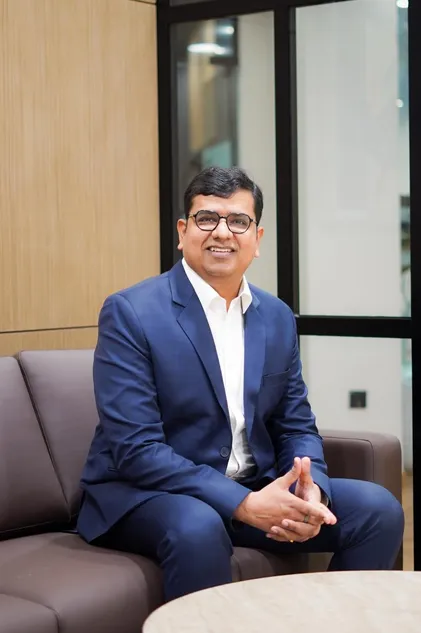
وقال أميت جونجونوالا، الرئيس التنفيذي للاستثمار في دولة الإمارات العربية المتحدة لدى نايسوس فاينانس، إنه ينبغي النظر إلى الائتمان الخاص باعتباره مكملًا للعمل المصرفي التقليدي وليس بديلًا عنه. وصرح جونجونوالا: “الائتمان الخاص لا يحل محل البنوك. إنه يكمل هيكل رأس المال الذي شهد تاريخيًا فجوة بين ما يمكن لمؤسسة قبول الودائع إقراضه بحذر وما تتطلبه الشركة أو الأصل بالفعل للنمو أو التطوير أو إتمام صفقة”.
وأضاف أن هذه الحاجة التمويلية هي هيكلية وليست دورية. فالمرئيات والمشترطات الاحترازية تحد بطبيعتها من أنواع التمويل التي يمكن للبنوك تقديمها، مما يخلق دورًا طويل الأجل للائتمان الخاص إلى جانب المقرضين التقليديين. ويمكن أن يكون هذا ذو صلة خاصة بالشركات الصغيرة والمتوسطة المتنامية والشركات في القطاعات التي قد لا تتوافق فيها متطلبات التمويل دائمًا مع هياكل أو الجداول الزمنية للإقراض التقليدي.
يوفر الائتمان الخاص التمويل من خلال المؤسسات غير المصرفية، حيث يتم التفاوض على الإقراض عادةً بشكل خاص وهيكلتهم حول ملف المخاطر المحدد والأصل والمتطلبات الخاصة بالصفقة. ووفقًا لـ جونجونوالا، فإن المطورين يتطلعون بشكل متزايد إلى الائتمان الخاص ليس فقط بسبب التسعير، ولكن لثلاث ميزات رئيسية: مؤكدية التنفيذ، والمرونة عبر هيكل رأس المال، والقدرة على التغطية والاكتتاب للشركة أو الأصل أو الصفقة الأساسية بدلاً من الاعتماد بشكل أساسي على الميزانية العمومية للمقترض.
وتتمتع دولة الإمارات العربية المتحدة بوضع جيد للغاية للمشاركة في المرحلة التالية من نمو الائتمان الخاص، مدعومة بالمراكز المالية الراسخة بما في ذلك مركز دبي المالي العالمي (DIFC) وسوق أبوظبي العالمي (ADGM). وقد ساعدت أطرها التنظيمية، وهياكل الصناديق الراسخة، وآليات الإنفاذ والتنفيذ في خلق بيئة يمكن لرأس المال المؤسسي الدولي فيها تقييم وتغطية الفرص في دولة الإمارات العربية المتحدة.
كما أن تطوير أبوظبي كمركز إقليمي للائتمان الخاص يعزز القطاع. ووفقًا للأرقام المذكورة في التحليل، فقد بلغت محفظة الائتمان الخاص لشركة مبادلة ما يقرب من 73.5 مليار درهم إماراتي (20 مليار دولار أمريكي) بحلول أوائل عام 2025.
على الرغم من هذا الزخم، يظل الائتمان الخاص في مرحلة مبكرة نسبياً من تطوره عبر المنطقة. وحتى عام 2021، كان الائتمان الخاص يمثل حوالي 3 بالمائة فقط من إجمالي ديون العقارات في جميع أنحاء دولة الإمارات العربية المتحدة والمملكة العربية السعودية، مما يسلط الضوء على الهامش الكبير المتاح لتطور هذه الفئة من الأصول.
وترى نايسوس فاينانس أن الهند تشكل مؤشراً قيادياً مهماً لدول الخليج، بعد أن شهدت بالفعل التحول من الإقراض الذي تسيطر عليه البنوك نحو منظومة تمويل أكثر تنوعاً يعمل فيها الائتمان الخاص إلى جانب المقرضين التقليديين.
وبلغ حجم توزيع الائتمان الخاص في الهند ما يقدر بـ 45.5 مليار درهم إماراتي (12.4 مليار دولار أمريكي) في السنة التقويمية 2025، حيث شكلت العقارات ما يقرب من 40 بالمائة من الصفقات. وتوضح تجربة الهند كيف يمكن للائتمان الخاص أن يتطور جنباً إلى جنب مع التمويل المصرفي التقليدي، بدلاً من أن يحل محله، وذلك من خلال معالجة متطلبات التمويل التي قد لا يتمكن المقرضون التقليديون من تلبيتها من الناحية الهيكلية.
وعلى مدى السنوات الثلاث إلى الخمس القادمة، من المتوقع أن يتوسع نشاط الائتمان الخاص في المنطقة عبر عدة مجالات اقتصادية. ففي مجال العقارات، من المتوقع ظهور فرص تتعلق بإتمام المشاريع السكنية والتمويل في المرحلة الأخيرة (التمويل النهائي)، والاستحواذ، والتمويل المؤقت، وإعادة هيكلة رأس المال. وبخلاف العقارات، من المتوقع أيضاً أن تخلق التكنولوجيا والشركات في مرحلة النمو، وإقراض الشركات الصغيرة والمتوسطة، والتعليم والرعاية الصحية، والخدمات اللوجستية وسلسلة التوريد فرصاً لرأس المال المرن والمهيكل.
كما يمكن للقطاعات كثيفة استخدام رأس المال، بما في ذلك مراكز البيانات والبنية التحتية الرقمية، والخدمات اللوجستية والتخزين، والبنية التحتية للرعاية الصحية، والضيافة، أن تصبح مجالات متزايدة الأهمية للإقراض المهيكل مع استمرار الاستثمار والتوسع في جميع أنحاء المنطقة. وأضاف جونجونوالا أن علاقة الاستثمار المتنامية بين الهند ودول مجلس التعاون الخليجي يمكن أن تخلق المزيد من الفرص للائتمان الخاص عبر الحدود.
وقال: “تعد الهند ودول مجلس التعاون الخليجي ممرًا لرأس المال متزايد الأهمية. إذ يتميز رأس المال الخليجي بالطابع طويل الأجل، بينما تتطلب الشركات والأصول الهندية رأس مال طويل الأجل. ويمتلك الائتمان الخاص المقومات ليكون أداة فعالة تربط بين هاتين السوقين.”
ومع توسع هذه الفئة من الأصول، تعتقد نايسوس فاينانس أن الاكتتاب المنضبط، وهياكل الضمانات المناسبة، واستراتيجيات الخروج المحددة بوضوح ستكون حاسمة للنمو المستدام.
بالنسبة للمطورين، يعني هذا تقييم التكلفة الكاملة للتمويل، بما في ذلك الرسوم، والتعهدات، والضمانات، وأحكام الخروج. وبالنسبة للمستثمرين، ينبغي التركيز بشكل أكبر على عمليات الخروج المحققة، وخبرة الخسائر التاريخية، والمركز ضمن هيكل رأس المال، والضمان الأساسي الداعم للاستثمار.
تعمل نايسوس فاينانس عبر الهند ودولة الإمارات العربية المتحدة، حيث تجمع بين خبرتها في سوق الائتمان العقاري المهيكل في الهند مع منصة خاضعة لتنظيم مركز دبي المالي العالمي في دولة الإمارات العربية المتحدة. ويتيح ذلك للشركة تطبيق الخبرة المكتسبة من سوق ائتمان خاص أكثر تطوراً على سوق دول مجلس التعاون الخليجي التي لا تزال في مرحلة مبكرة من النمو المؤسسي.
ووفقاً للشركة، فقد حققت صندوقاتها في الهند معدل عائد داخلي (IRR) بمتوسط يبلغ 20 بالمائة تقريباً عبر عمليات الخروج المحققة، دون أي خسارة في رأس المال عبر أكثر من 15 استثماراً.
واختتم جونجونوالا قائلاً: “تتمتع دول مجلس التعاون الخليجي بالطلب، والبنية التنظيمية، ورأس المال اللازم لتطوير الائتمان الخاص إلى فئة أصول مؤسسية ذات مغزى. وتتجاوز الفرصة حدود أي قطاع بمفرده، حيث تبحث الشركات في جميع أنحاء المنطقة عن مصادر رأس مال أكثر مرونة. وتتحدد المرحلة التالية بناءً على جودة الاكتتاب والانضباط الذي يتم به توزيع رأس المال.”
نبذة عن نايسوس فاينانس
تعد نايسوس فاينانس سيرفيسز كومباني ليمتد (NiFCO) شركة استثمار عقاري رائدة ومدرجة للعامة، ومقرها الرئيسي في الهند، وتتمتع بسجل حافل في تقديم أصول عالية العائد ومدفوعة بالأداء في جميع أنحاء البلاد. وتماشياً مع استراتيجيتها للتوسع العالمي، وسعت نايسوس فاينانس سيرفيسز كومباني ليمتد نطاق تواصلها مع المستثمرين عبر جنوب شرق آسيا، وأوروبا، والشرق الأوسط، مجلبة خبرتها القطاعية العميقة وحلولها المالية المبتكرة إلى دولة الإمارات العربية المتحدة ومنطقة دول مجلس التعاون الخليجي الأوسع.
وكجزء من هذا النمو الإقليمي، أطلقت نايسوس فاينانس سيرفيسز كومباني ليمتد صندوق “نايسوس هاي ييلد غروث فاند كلوزد إندد أي سي” (“الصندوق”)، وهو صندوق عقاري وصندوق مستثمر مؤهل مسجل في مركز دبي المالي العالمي (DIFC)، ومؤسس بموجب قوانين مركز دبي المالي العالمي (DIFC). الصندوق عبارة عن خلية مدمجة تابعة لشركة غيتواي أي سي سي لمتد ويخضع لإشراف واستشارة نايسوس فاينانس إنفستمنت كونسلتنسي ش.ذ.م.م-زون (“نايسوس فاينانس دبي”)، ومقرها في دبي، الإمارات العربية المتحدة. وتعيين غيتواي إنفستمنت مانيجمنت سيرفيسز (DIFC) لمتد كمدير للصندوق.
عدد المصادر التي تم تحليلها: 7
المصدر الرئيسي : بيانات صحفية
معرف النشر : BIZ-150926-254