أكد جهاد أزعور، مدير إدارة الشرق الأوسط وآسيا الوسطى في صندوق النقد الدولي، أن اقتصادات منطقة الشرق الأوسط أظهرت قدرة فاقت التوقعات على تحمل تداعيات الحرب، فيما شدد على أن آفاق اقتصاد المنطقة تعتمد بدرجة كبيرة على قدرة الدول على مواصلة الحفاظ على الاستقرار الاقتصادي الكلي.
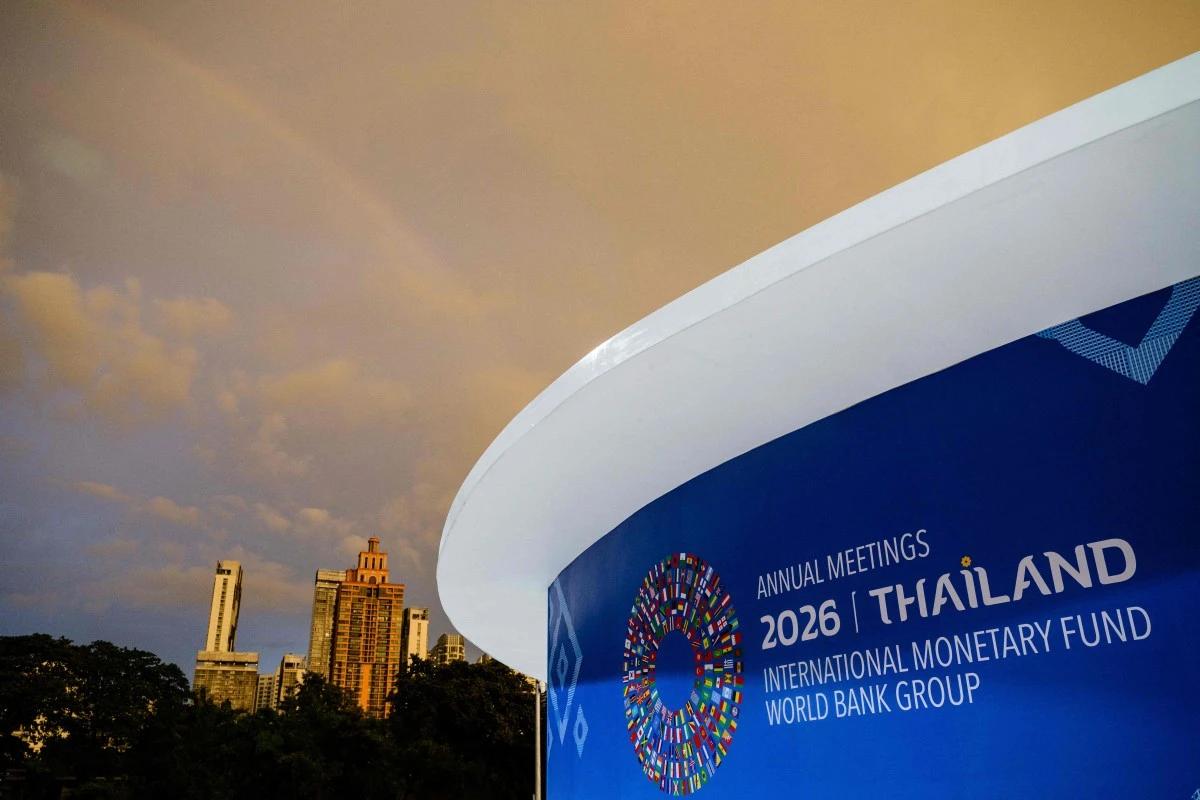
أزعور قال في كلمة خلال الاجتماعات السنوية للصندوق والبنك الدولي لعام 2026 في بانكوك: إن الحرب في الشرق الأوسط أحدثت “صدمة اقتصادية” متفاوتة الأثر، لكن تأثير الحرب في الدول المصدرة للنفط كان محدودًا بشكل أكبر مما كان يُتوقع في البداية.
مدير إدارة الشرق الأوسط وآسيا الوسطى في صندوق النقد الدولي أشار كذلك إلى أن ارتفاع أسعار النفط يوفر للدول المنتجة للخام بعض الدعم لمواقفها المالية والخارجية.
رغم توقعات انكماش اقتصاد منطقة الشرق الأوسط وشمال إفريقيا وباكستان بنسبة 1.3% هذا العام، فإن المنطقة مرشحة لارتداد قوي في النمو إلى 6.6% في 2027.
فوائض ما قبل الحرب تخفف الصدمة
أزعور أوضح أن التأثير الاقتصادي كان أكثر احتواء مما أوحت به التقديرات الأولية، بفضل فوائض ما قبل الحرب، ومسارات النقل البديلة للنفط الخام، وتكيّف الطلب، والسحب الكبير من المخزونات.
لكنه حذر من أنه إذ تراجعت المخزونات، وأصبحت الطاقة الإنتاجية الفائضة أكثر ضيقا، فقد يؤدي هذا إلى تعديلات أكبر في أسعار الطاقة عالميا حال تجدد الاضطرابات.
بحسب أزعور، فإن من المتوقع أن تدفع العودة التدريجية لإنتاج الطاقة والتجارة إلى مستوياتها الطبيعية نحو انتعاش قوي في نمو الناتج المحلي خلال 2027.
لكنه يتوقع أن تظل مستويات الإنتاج ستظل دون المسار الذي كان متوقعا قبل اندلاع النزاع.
اقتصادات مستوردة للنفط أكثر صمودا
في المقابل، حافظ النشاط الاقتصادي في الدول المستوردة للنفط ضمن منطقة الشرق الأوسط وشمال إفريقيا وباكستان على قدر نسبي من المرونة خلال 2026، ومن المتوقع أن يستمر ذلك.
عزا أزعور هذا الأداء إلى تحويلات العاملين والسياحة، والظروف المالية الميسرة، والدعم الحكومي، التي ساعدت على الحد من التأثير الفوري للصدمات.
لكنه أشار إلى أن الهوامش المتاحة للسياسات الاقتصادية آخذة في التراجع، مع توقع ارتفاع التضخم بصورة معتدلة خلال 2026، قبل أن يبدأ في الانحسار تدريجيا.
مخاطر استمرار الحرب وتشدد التمويل
حذّر أزعور من أن استمرار النزاع لفترة أطول يمثل الخطر الأبرز على التوقعات الاقتصادية، مشيرا إلى أن أي اضطرابات إضافية في إنتاج الطاقة أو طرق الشحن أو البنية التحتية الحيوية ستضعف النشاط الاقتصادي لدى الدول الخليجية المصدرة للنفط، وترفع الضغوط التضخمية، وتزيد الأعباء على الأوضاع المالية والخارجية لدول المنطقة.
كما نبّه إلى أن تشدد الأوضاع المالية العالمية قد يضعف الطلب ويرفع تكاليف الاقتراض ويزيد الضغوط على العملات، ويعمق مواطن الضعف في الاقتصادات ذات الاحتياجات الكبيرة لتمويل الحكومات أو الاعتماد على التمويل الخارجي.
تظل الاقتصادات منخفضة الدخل والهشة الأكثر عرضة للمخاطر، في ظل اعتمادها الكبير على واردات الغذاء وضيق الحيز المالي المتاح لديها، بالتزامن مع تراجع المساعدات الإنمائية الرسمية.
توصيات للحفاظ على الاستقرار المالي
دعا أزعور صانعي السياسات إلى إعطاء الأولوية لاستقرار الأسعار مع الحفاظ على الاستدامة المالية.
وشدد على أهمية استخدام السياسة النقدية لمواجهة الضغوط التضخمية، بالتوازي مع سياسات مالية حصيفة، خصوصا في الدول محدودة الموارد.
كما أكد ضرورة إعادة بناء الهوامش المالية الوقائية عبر تعزيز الإيرادات المحلية، ورفع كفاءة الإنفاق، وتطوير الأطر المالية، مع تجنب الدعم واسع النطاق، والتركيز بدلا من ذلك على تحويلات نقدية مؤقتة وموجهة ومحايدة من حيث أثرها في الموازنة لدعم الفئات الأكثر تضررا.
شدد أزعور على أهمية تعزيز قدرة الاقتصادات على مواجهة الصدمات المستقبلية من خلال مؤسسات قوية وأطر نقدية موثوقة، وتنويع التجارة، وتعميق التكامل الإقليمي، وتوسيع القدرة على تبني التقنيات الحديثة، بما فيها الذكاء الاصطناعي، لرفع الإنتاجية وتحفيز النمو طويل الأجل.
عدد المصادر التي تم تحليلها: 4
المصدر الرئيسي : aleqt.com 
معرف النشر: ECON-151026-92